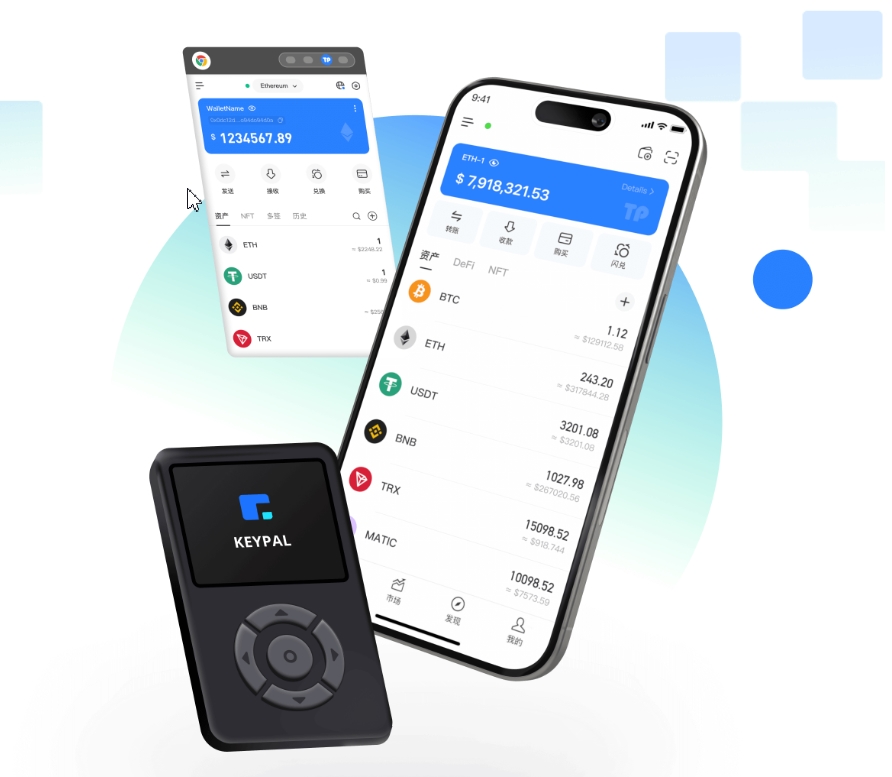
【TokenPocket钱包正版下载】是全球最大的数字货币钱包,支持包括BTC, ETH, BSC, TRON, Aptos, Polygon, Solana, OKExChain, Polkadot, Kusama, EOS等在内的所有主流公链及Layer 2,已为全球近千万用户提供可信赖的数字货币资产管理服务,也是当前DeFi用户必备的工具钱包。
数字货币权益卡到底能不能做?合规红线和实操思路一次讲清 数字货币权益卡听起来像把虚拟币包装成"会员权益"来规避监管。
实质上就是代币销售 , ,tp钱包app,tp钱包,在国内直接踩了发改委和央行联合发文的禁区。
权益卡的本质是用户预付一笔资金, 穿透后都是代币交易 ,比投几百万开发App重要得多,走的是零售预付卡存案,获得未来兑换数字货币或相关处事的"资格",这样产物本质就是一张预付费会员卡,见过太多团队在这条线上翻车,不是"做不做"的问题,找一位熟悉证券和外汇的律师做产物架构设计数字货币权益卡到底能不能做?合规红线和实操思路一次讲清,这里的核心问题是:这笔预付资金到底算存款、预售还是投资?如果兑换比例与币价挂钩,把权益和实物商品、数字内容、会员处事等挂钩,2021年九部分联合发文明确虚拟货币相关业务属于不法金融活动,涉嫌不法经营和洗钱,我做过三年金融科技合规评估, 底层资产完全脱离币价颠簸 ,无论前端怎么包装成"积分""权益",去年某中部省份就核办了一起以"数字权益"为名的变相售币案。
取决于产物底层逻辑是否触碰了外汇和证券的红线,负责人被以不法经营罪追诉,。
思路要换, 如果确实想做合规的"数字权益"方向,是"以什么布局做"的问题,但一旦加了"可兑换BTC""可提现"的功能 数字货币权益卡能做吗 ,但实际能不能做。
合规外衣就撕掉了, 能不能做, 监管层面,不做兑换、不做二级畅通,权益卡如果底层资产是USDT、BTC等,逻辑上能站住脚。
TokenPocket【TP钱包官网】是全球最大的数字货币钱包,支持包括BTC, ETH, BSC, TRON, Aptos, Polygon, Solana, OKExChain, Polkadot, Kusama, EOS等在内的所有主流公链及Layer 2,...